Elektrische bedrijfswagen of plug-in hybride? Beslis nog dit jaar voor het hoogste fiscale voordeel
Wie overweegt om via de zaak een elektrische wagen of een plug-inhybride aan te schaffen, doet er goed aan dat nog voor het einde van dit jaar te doen. Vanaf 2027 wordt de fiscale aftrekbaarheid van deze wagens namelijk geleidelijk afgebouwd. We zetten de belangrijkste aandachtspunten voor u op een rij, per ondernemingsvorm.
Elektrische wagens
De fiscale aftrek voor elektrische wagens wordt vanaf 2027 stap voor stap afgebouwd. Wie dit jaar nog een elektrische wagen aankoopt of leaset, legt de volledige (100%) aftrek vast voor de hele gebruiksduur van de wagen. Concreet moet de bestelling geplaatst zijn, of het leasecontract ondertekend, vóór 1 januari 2027 — dat de effectieve levering pas in 2027 volgt, is geen probleem.
Voor vennootschappen en eenmanszaken geldt voor de fiscale aftrekbaarheid van elektrische wagens dezelfde regeling. Deze zit als volgt in elkaar:
Het jaar van aanschaf/bestelling bepaalt het aftrekpercentage voor de volledige gebruiksduur van de wagen. Wordt de wagen dit jaar aangeschaft, dan blijft de aftrek 100%, ook in 2027 en de jaren daarna. Nadien daalt het percentage:
- 2026: 100%
- 2027: 95%
- 2028: 90%
- 2029: 82,5%
- 2030: 75%
- 2031: 67,5%
Deze percentages gelden voor de aanschafkosten, de laadkosten en de overige autokosten. De regeling beperkt zich niet tot wagens die de vennootschap ter beschikking stelt van haar bedrijfsleider of werknemers: ook wagens die uitsluitend beroepsmatig worden gebruikt, vallen eronder.
(Lichte) vrachtwagens die beroepsmatig worden ingezet, ontsnappen wel aan deze beperking en blijven voor het beroepsgebruik volledig aftrekbaar.
Plug-in Hybrides
Voor plug-in hybrides — wagens met zowel een verbrandingsmotor als een oplaadbare elektromotor — gelden andere regels, die bovendien sterk verschillen naargelang men als vennootschap of als eenmanszaak optreedt.
- Vennootschap
Voor vennootschappen is de fiscale aftrek van plug-inhybrides die sinds 1 januari 2026 zijn aangeschaft, volledig geschrapt. Alle beroepskosten met betrekking tot deze wagens kunnen nog door de vennootschap gedragen worden, maar zijn niet langer fiscaal aftrekbaar.
- Eenmanszaak
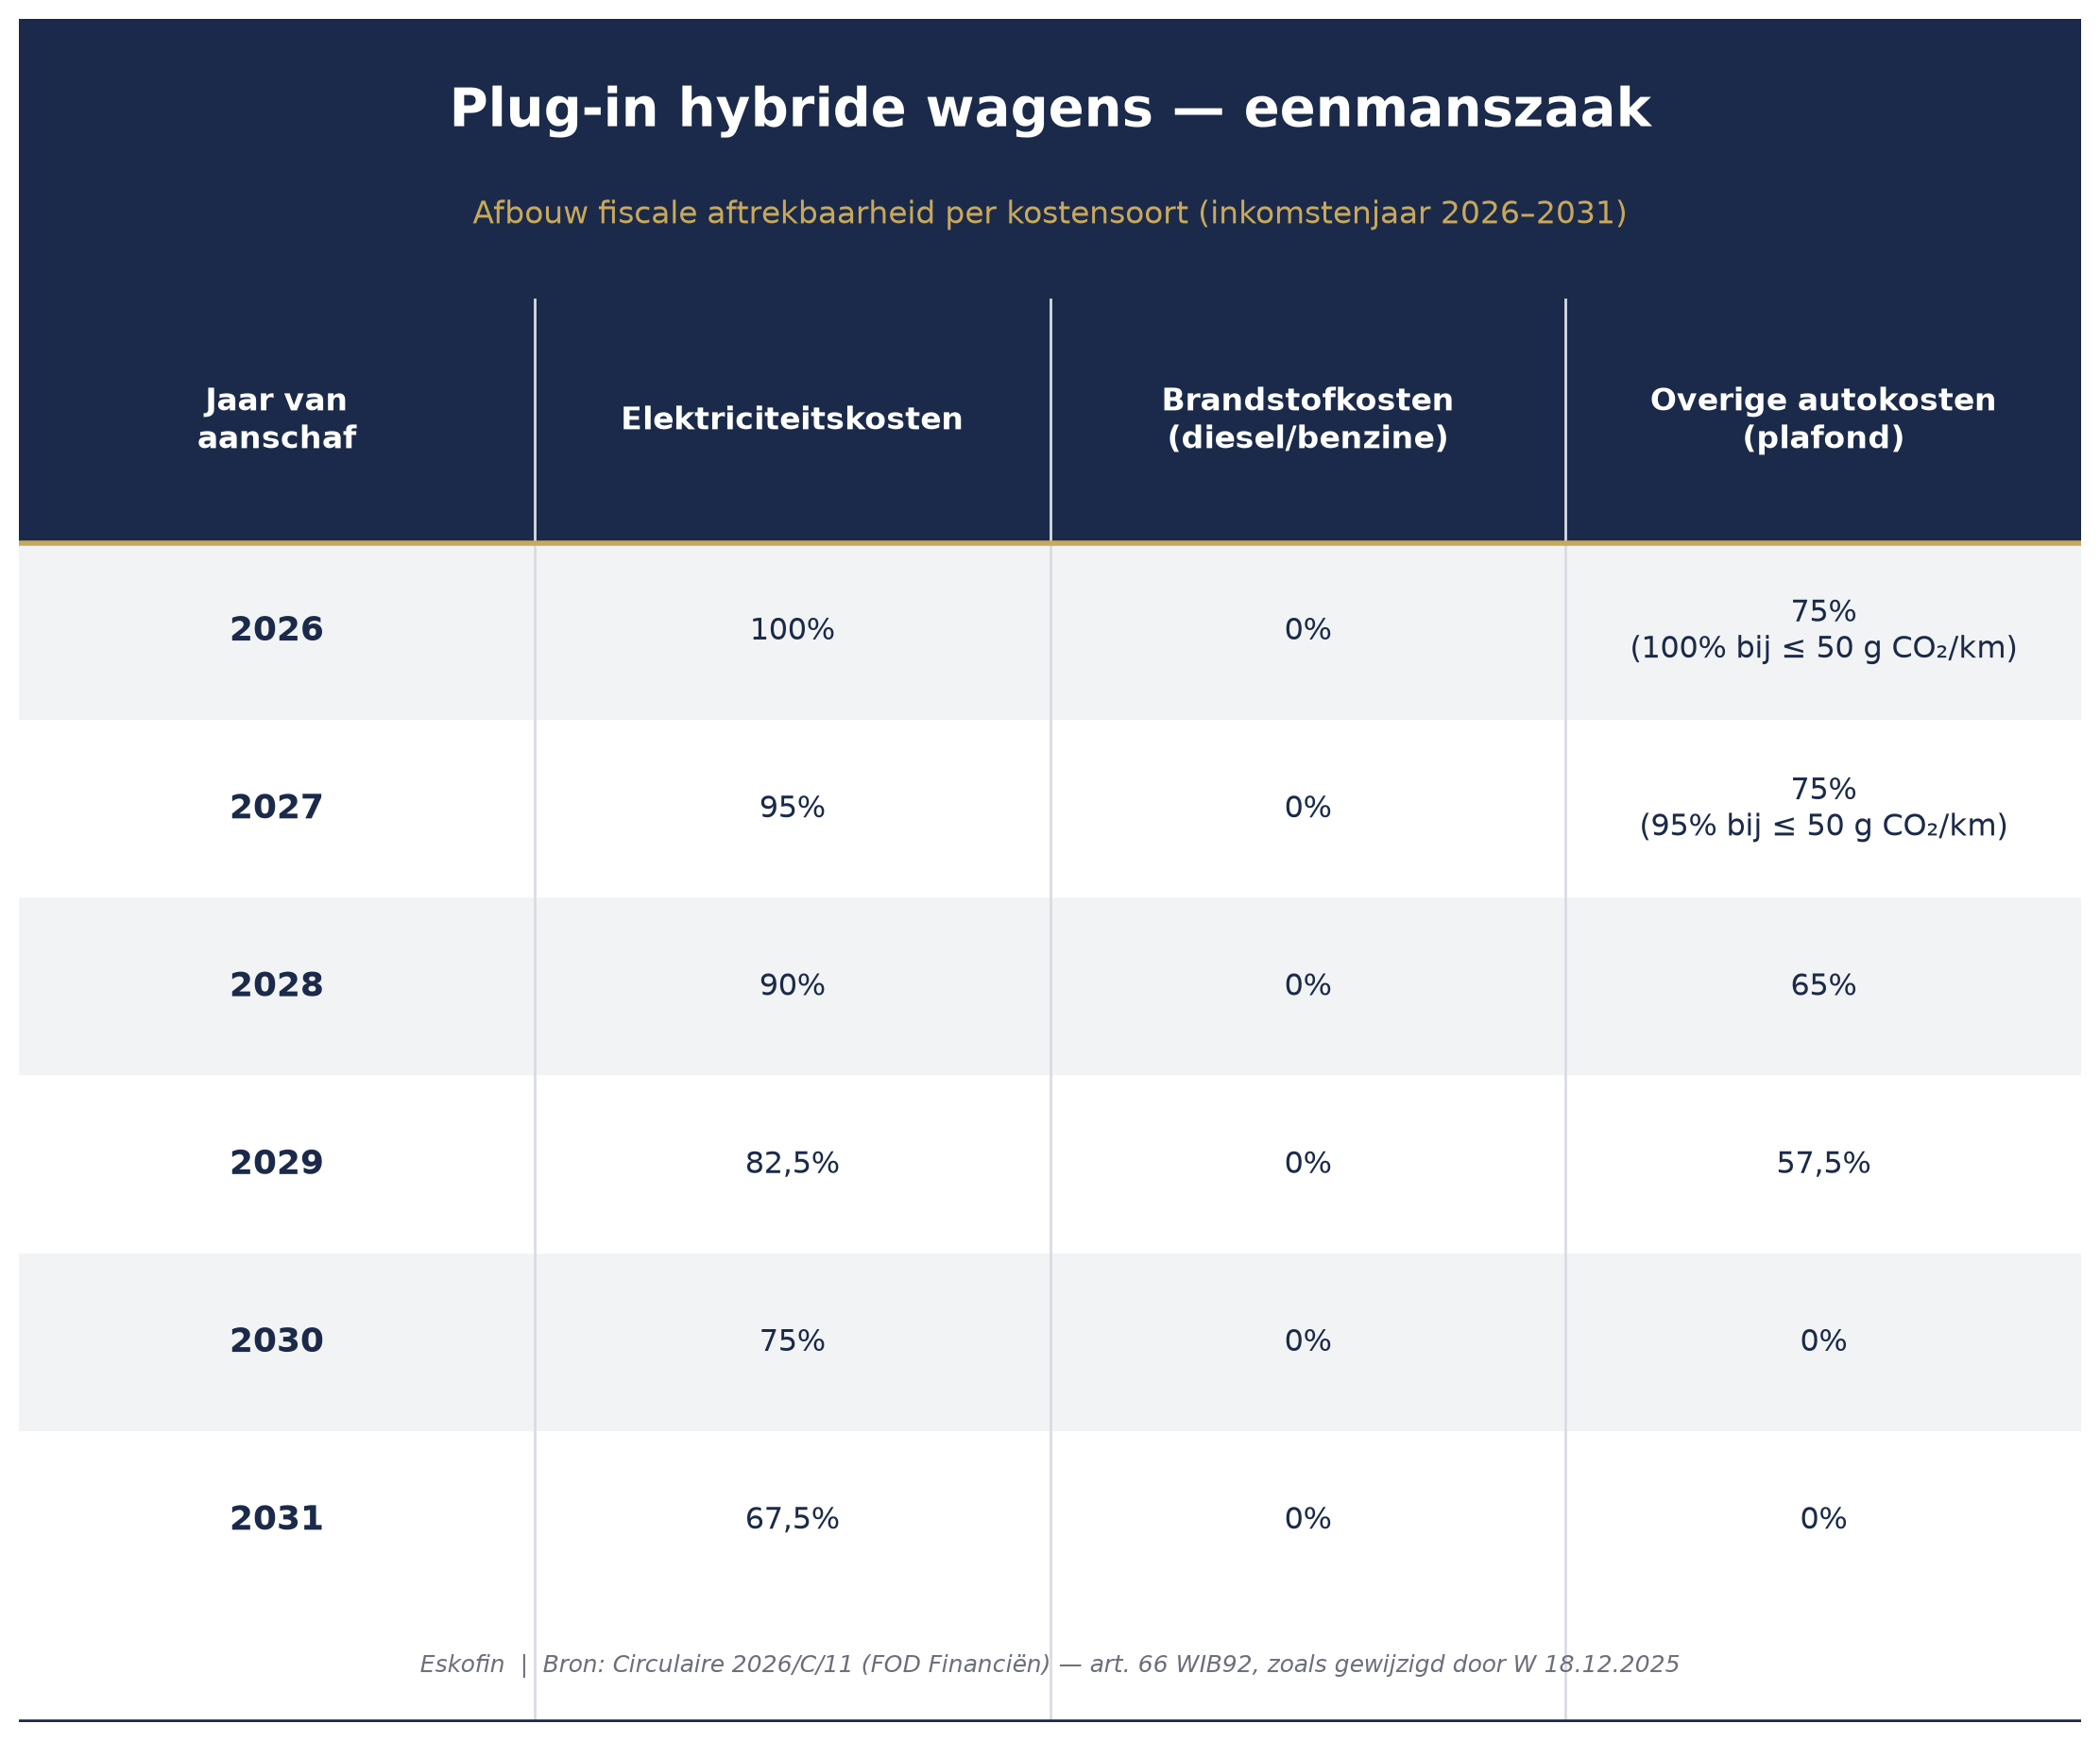
Voor eenmanszaken geldt een geleidelijke afbouw. Ook zij hebben er dus belang bij om nog dit jaar aan te kopen. Voor hen wordt een onderscheid gemaakt tussen drie soorten kosten:
- Elektriciteitskosten: hiervoor geldt dezelfde regeling als voor volledig elektrische wagens. Bij aankoop of leasing vóór het einde van dit jaar blijven de elektriciteitskosten gedurende de volledige gebruiksduur van de wagen voor 100% aftrekbaar. Daarna daalt het percentage volgens hetzelfde schema als hierboven, tot uiteindelijk 67,5% voor een nieuwe aanschaf vanaf 2031.
- Brandstofkosten (diesel of benzine): deze zijn niet aftrekbaar.
- Overige autokosten (leaseprijs, afschrijvingen, verzekeringspremies, onderhoud): de aftrek hangt af van de CO₂-uitstoot, volgens de formule:
120% − (0,5% × CO₂-uitstoot in gram/km)
Voor aankopen en leaseovereenkomsten in 2026 kan dit oplopen tot 100% voor de meest milieuvriendelijke plug-in hybrides (maximaal 50 gram CO₂/km); voor de overige wagens geldt een plafond van 75%.
Deze plafonds dalen daarna verder:
-> 2027: naar 95% (max 50 gram CO₂/km), respectievelijk 75% (>50 gram CO₂/km);
-> 2028: naar 65% voor alle plug-in hybrides, ongeacht de uitstoot;
-> 2029: naar 57,5%;
-> Vanaf 2030 wordt de aftrek voor deze kostencategorie volledig geschrapt.
Ook bij een tweedehandsaankoop telt het jaar van aanschaf
Wordt een wagen later doorverkocht, dan geldt voor de nieuwe eigenaar het aftrekpercentage van het jaar waarin hij of zij de wagen aanschaft, niet het jaar waarin de wagen oorspronkelijk nieuw op de baan kwam.
Bijvoorbeeld bij een elektrische wagen die in 2026 nieuw wordt gekocht en in 2030 wordt doorverkocht, heeft de nieuwe eigenaar recht op een aftrek van 75%, het percentage dat voor 2030 geldt.
Laadstations blijven voorlopig volledig aftrekbaar
Goed nieuws voor wie investeert in laadinfrastructuur: zowel eenmanszaken als vennootschappen kunnen de kosten van een laadstation voor elektrische wagens voor 100% aftrekken. Dit percentage geldt zowel voor de aanschafprijs van het laadstation zelf als voor bijkomende kosten zoals bekabeling en aanpassingen aan de elektriciteitscabine. Pas vanaf 2030 daalt dit aftrekpercentage naar 75%.
Wat betekent dit voor u?
Wie plannen heeft om via de zaak (eenmanszaak of vennootschap) een elektrische wagen of plug-inhybride aan te kopen of te leasen, doet er verstandig aan om de aankoop of ondertekening van het leasecontract nog dit jaar te finaliseren. Dat legt het gunstigste aftrekpercentage vast voor de volledige gebruiksduur van de wagen. Heeft u concrete plannen of twijfelt u over de fiscale impact voor uw specifieke situatie?
Neem gerust contact met ons op, we bekijken graag samen met u wat de beste keuze is.
Bericht delen


